你的位置:开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口 > 新闻资讯 >
开云体育显贵低于A股钼行业龙头金钼股份近期约16倍的PE-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
发布日期:2026-10-20 04:33 点击次数:100
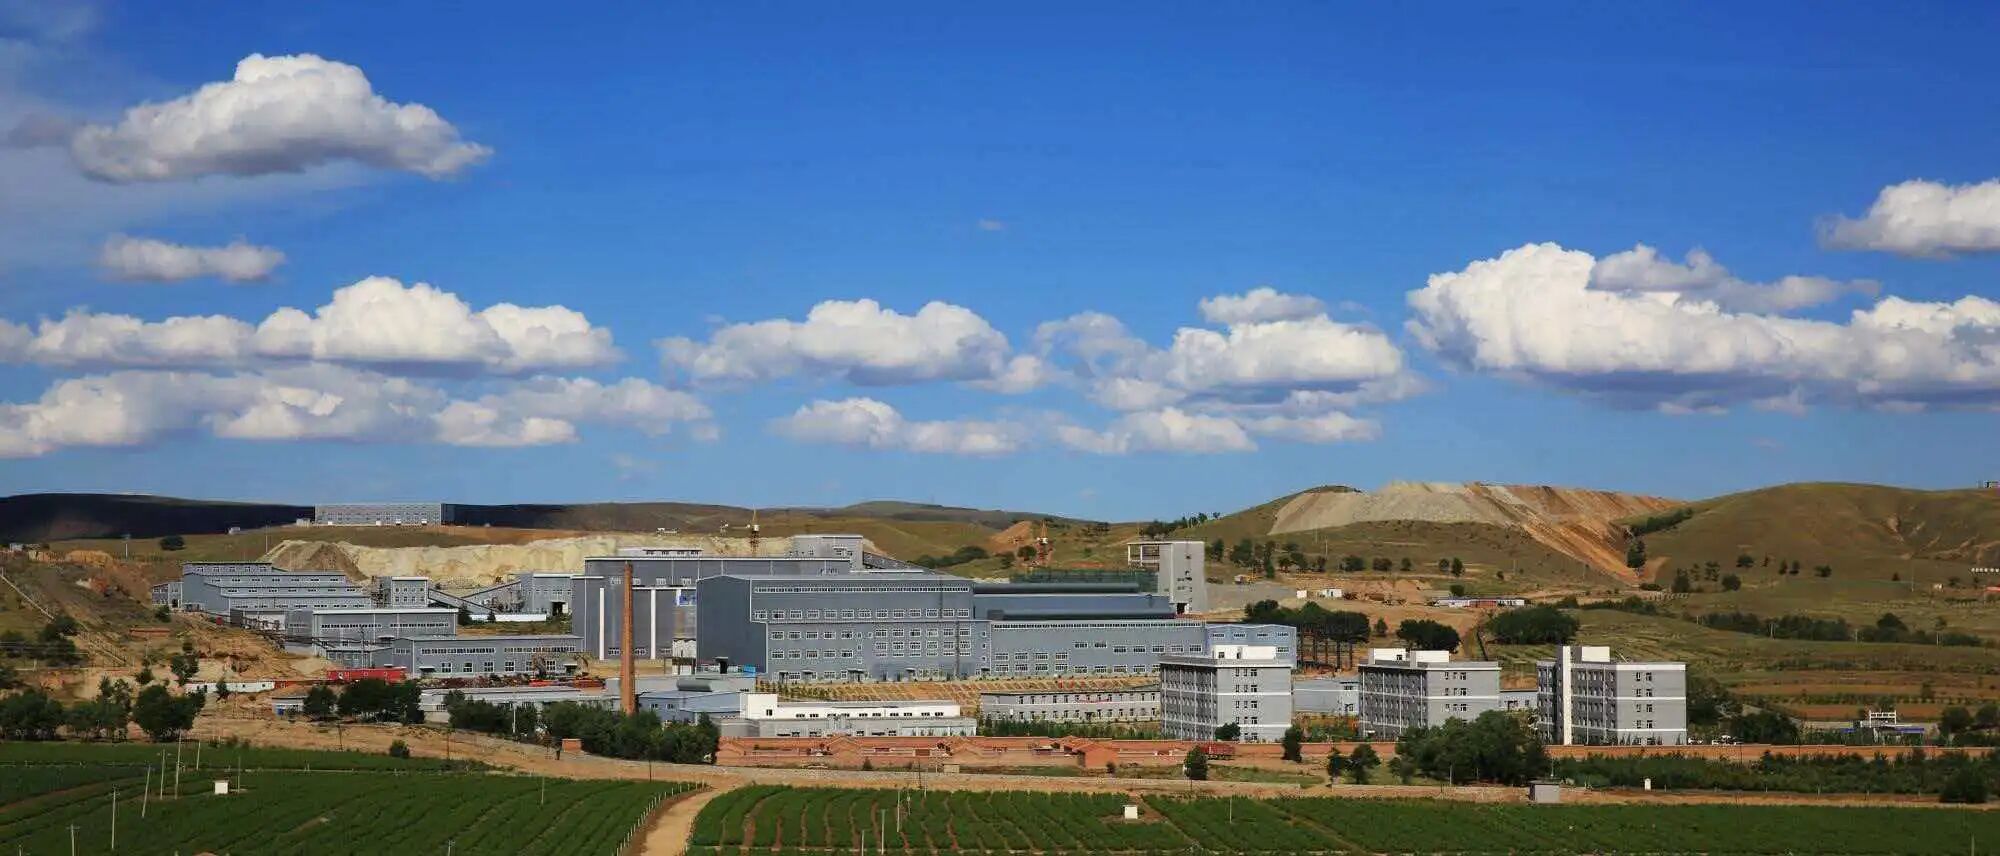
跟着一纸公告落定,国城矿业历时一年的紧要钞票重组终于尘埃落定——公司以31.68亿元将内蒙古一座大型钼矿认真纳入上市公司体系,并于日前完成钞票过户与价款支付。
资源为舟,事迹为帆。跟着方针钞票往时三年累计不低于17亿元的利润同意迟缓开释,国城矿业不仅在财务上取得巨大赋能,更在“钼+锂”双赛说念布局中,捏紧了通往增长新极的船票。
紧要钞票重组已完成交割,或带来年增5倍净利润
当天晚间,国城矿业公告,方针钞票已于2025年12月26日完成工商变更登记,国城实业成为公司控股子公司。
方针钞票为内蒙古国城实业 60% 股权,核心钞票包括内蒙古大苏计钼矿采矿权(含深部资源量)及补充勘察探矿权。
本次往来最终作价为31.68亿元(100%股权对应价值52.8亿元),上市公司已通过自有资金及并购贷款完周密额支付,其中约30.73亿元径直用于偿还往来对方在哈尔滨银行成皆分行的沿途债务,剩余款项已支付至往来对方指定账户。
凭证公告,方针公司矿业权钞票2025年–2027年累计同意扣非净利润不低于17.25亿元傍边。
这意味着,依托方针公司钼矿核心钞票及事迹同意保险,国城矿业将由比年来亿元傍边的年净利润径直加多5倍傍边。
拟注入低估值大型钼矿,收拢战术资源价值上行机遇
本次收购的亮点之一是方针钞票优质且估值相对较低。收购完成后,公司将加多钼精矿采用业务,进一步丰富家具结构。
国城实业的核心钞票——内蒙古卓资县大苏计钼矿属于大型钼金属矿山,资源储量丰富。戒指2023年8月31日,该矿标高890m以浅保有资源量硫化矿矿石量达1.24亿吨,钼金属量14.48万吨,平均品位0.117%。
受益于钼价飞腾和产能开释,国城实业事迹亮眼。2023年、2024年及2025年1-11月,营收分离为26.12亿元、21.85亿元、20.43亿元,净利润分离达14.49亿元、9.42亿元、9.74亿元。
若按2024年国城实业净利润9.42亿元筹划,52.8亿元估值对应PE仅5.6倍,显贵低于A股钼行业龙头金钼股份近期约16倍的PE。
现在,国城实业正鼓励坐褥鸿沟从500万吨/年扩至800万吨/年的技更技俩,同期正在办理扩大矿区范围的采矿权变更手续。
从产业价值看,钼动作战术性小金属,在高端合金、航空航天和国防工业中具有不成替代地位。跟着环球宏不雅经济复苏,钼价正投入上行通说念,国城矿业通过这次收购将直秉承益于钼价飞腾,取得估值进步契机。
本年以来,钼价出现强势飞腾,Choice数据显现,洛南地区47%品位的钼精矿价钱在9月份曾涨到4560元/吨度,年内涨幅约三成。机构预测,2025-2026 年环球钼供需缺口将不时放大,分离为-2.2 万吨和 - 2.7 万吨。
锂矿合规产能开释,产业链利润进取游升沉
在新动力产业兴隆发展以及现在国内合规锂矿资源价值突显确当下,国城矿业的锂矿成本竞争上风较着。
国城矿业坚苦参股子公司金鑫矿业在四川党坝的锂辉石矿已累计查明氧化锂达112.07万吨,为四川首个氧化锂资源储量超百万吨的花岗伟晶岩型锂矿床,是迄今亚洲探明的资源量最大的花岗伟晶岩型锂矿床。
金鑫矿业已取得坐褥鸿沟为100万吨/年采矿许可证,正对选矿厂进行技改扩建,扩产后选矿才气将进步至5000吨/天,为产能开释奠定基础。
公开信息显现,上述扩产技俩标《矿平地质环境保护与地盘复垦决策》公示期已扫尾,已于9月下旬通过当然资源部审查,金鑫矿业正在按照关系条目提交采矿权证央求的材料。同期,金鑫矿业5000t/d选矿厂造赴任责已基本完成,认真投产后将终了锂精矿坐褥。
成本是金鑫矿业核心竞争力之一。公司初步测算,往时金鑫矿业锂精矿折合碳酸锂单吨坐褥成本瞻望可抑制 5万元以内。这种成本上风主要起头于鸿沟化采矿、匹配选厂鸿沟以及向卑劣锂盐坐褥的一体化布局策略。
从行业长进看,自8月枧下窝锂矿停产事件以及当地后续关系分歧规锂矿山事件影响,国内合规锂矿估值正在进步,重叠多样要素催化,现在碳酸锂价钱已冲破13万元/吨大关,为最近两年新高。
政策层面,跟着7月1日新《矿产资源法》的实行,以及对锂矿审批权限的收紧,以及国内“反内卷”机制的提倡灵验加快低效产能出清,有望促进产业汇集度不时进步,过程洗牌阵痛期后,将推动行业中永远价值核心稳步上行。
事实上,在锂电产业链不时回暖布景下,上游也将受益较着。国金证券默示,锂电供给教育穿逾越剩周期,认真转入“主动补库”的高贵期,基本面呈现2024年触底、2026年有望较着复苏。其核心逻辑在于,末端需求受AI与储能拉动不时高增,而供给端因本钱开支消弱导致扩产放缓,供需错配重现;跟着头部企业稼动率打满,行业由“内卷价钱战”转向“调治挺价”,推动价钱触底回升,产业链利润分派正向具备高壁垒、高汇集度的上游升沉,最终终了全行业的量利双升。(起头:财联社)
上一篇:开云体育基础版保费每年仅158元-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口 下一篇:开云体育(中国)官方网站还买了 Labubu 带且归-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口